Sueldos y planilla
Cómo se carga acá
Sección titulada «Cómo se carga acá»Sin módulo de sueldos, la planilla entra como un
asiento manual en el diario OD, uno por mes, con referencia
PLANILLA-AAAAMM.
El respaldo es la planilla firmada y las boletas de pago. El asiento resume; el detalle por empleado vive en la planilla, no en la contabilidad.
Las tres partes de la planilla
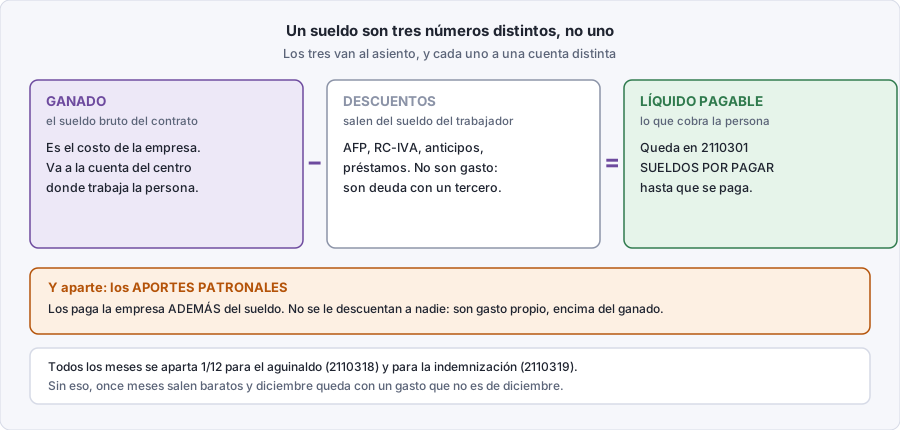
Sección titulada «Las tres partes de la planilla»Esto es lo que más se confunde. Un sueldo tiene tres números distintos y los tres van al asiento:
| Qué es | Quién lo paga | |
|---|---|---|
| Ganado | El sueldo bruto, lo que dice el contrato | Es el costo de la empresa |
| Descuentos al trabajador | AFP, RC-IVA, anticipos, préstamos | Sale del sueldo del trabajador |
| Aportes patronales | Los que paga la empresa además del sueldo | Costo adicional de la empresa |
El líquido pagable es Ganado − Descuentos. Los aportes patronales no se le descuentan a nadie: son un gasto más de la empresa.
Dónde va el gasto: el centro de costo
Sección titulada «Dónde va el gasto: el centro de costo»Un sueldo no va siempre a la misma cuenta. Depende de dónde trabaja la persona, igual que el resto de los costos — ver Prorrateo de costos.
| Cuenta | Centro |
|---|---|
5210101 |
SALARIOS (ADM) — administración |
5310101 |
SALARIOS (COM) — comercial |
6110101 |
SUELDOS Y SALARIOS (COMUNES) — planta, comunes |
6200101 |
SUELDOS Y SALARIOS (PRENSADO) |
6210101 |
SUELDOS Y SALARIOS (CHOCO BASE) |
Cada centro tiene además su propia cuenta de aguinaldos (…104/…118) y de indemnizaciones
(…105/…119).
Las cuentas por pagar
Sección titulada «Las cuentas por pagar»| Cuenta | Qué acumula |
|---|---|
2110301 |
SUELDOS POR PAGAR — el líquido que se le debe al trabajador |
2110604 |
AFP PREVISION |
2110605 |
AFP FUTURO |
2110607 |
APORTE GESTORA |
2110510 |
RETENCION RC IVA 13% — ver Retenciones |
2110318 |
PROVISION AGUINALDO NAVIDAD |
2110319 |
PREVISION INDEMNIZACION |
Y del lado del activo, lo que el trabajador le debe a la empresa:
| Cuenta | Qué acumula |
|---|---|
1120501 |
ANTICIPOS AL PERSONAL |
1120502 |
PRESTAMOS AL PERSONAL |
La forma del asiento
Sección titulada «La forma del asiento»Con un ganado de Bs 10.000 en administración, a modo de ejemplo de estructura:
| Cuenta | Debe | Haber | |
|---|---|---|---|
| 5210101 | SALARIOS (ADM) | 10.000,00 | |
| 2110604 | AFP PREVISION | descuento del trabajador | |
| 2110510 | RETENCION RC IVA 13% | si corresponde | |
| 1120501 | ANTICIPOS AL PERSONAL | si tenía anticipo | |
| 2110301 | SUELDOS POR PAGAR | el líquido |
Y aparte, los aportes que paga la empresa:
| Cuenta | Debe | Haber | |
|---|---|---|---|
| 5210101 | SALARIOS (ADM) o la cuenta de aportes del centro | aporte patronal | |
| 2110607 | APORTE GESTORA | aporte patronal |
Aguinaldo e indemnización: se provisionan todos los meses
Sección titulada «Aguinaldo e indemnización: se provisionan todos los meses»No se contabilizan recién en diciembre. Cada mes se aparta la doceava parte, para que el costo caiga en el mes en que se generó:
| Cuenta | Debe | Haber | |
|---|---|---|---|
| 5210118 | AGUINALDOS (ADM) | 1/12 del ganado | |
| 2110318 | PROVISION AGUINALDO NAVIDAD | 1/12 del ganado |
Cuando se paga en diciembre, se descarga contra la provisión — no vuelve a ser gasto.
Cuando se paga
Sección titulada «Cuando se paga»El pago es un asiento aparte: baja la deuda y baja el banco o la caja.
| Cuenta | Debe | Haber | |
|---|---|---|---|
| 2110301 | SUELDOS POR PAGAR | el líquido | |
| 1110203 | BANCO UNION M/NAL | el líquido |
Ver Bancos, depósitos y arqueo de caja.
Lo que se presenta
Sección titulada «Lo que se presenta»| Qué | Cuándo |
|---|---|
| Planilla al Ministerio de Trabajo | Mensual |
| Aportes a las AFP / Gestora | Mensual |
| RC-IVA de dependientes (F-608) | Mensual, día 21 — ver Libros y formularios |
| Planilla de aguinaldo | Diciembre |