Bancos, depósitos y arqueo de caja
El problema que esto resuelve
Sección titulada «El problema que esto resuelve»Hoy la cuenta 1110106 CAJA M/NAL. solo sube. Tiene Bs 6.018.608,75 al Debe y casi nada al
Haber.
Eso no es un error de cálculo: es que las ventas entran y nunca sale nada. En la realidad la plata de las agencias se deposita en el banco, se paga a proveedores, se compra en efectivo. Nada de eso está registrado. Mientras siga así, el saldo de caja del sistema dice que hay seis millones de bolivianos en efectivo en las agencias, y eso no es cierto.
Depositar la plata de caja en el banco
Sección titulada «Depositar la plata de caja en el banco»Es el movimiento que falta. No cambia el patrimonio: mueve plata de un bolsillo a otro.
| Cuenta | Debe | Haber | |
|---|---|---|---|
| 1110203 | BANCO UNION M/NAL | 50.000,00 | |
| 1110106 | CAJA M/NAL. | 50.000,00 |
Se carga como asiento manual en el diario OD, con referencia
DEPOSITO-AAAAMMDD y el número de la boleta de depósito en la glosa. La boleta es el respaldo:
sin ella el asiento no se puede defender ante una revisión.
La pantalla de Bancos
Sección titulada «La pantalla de Bancos»Bancos | Cajas → Cuentas bancarias
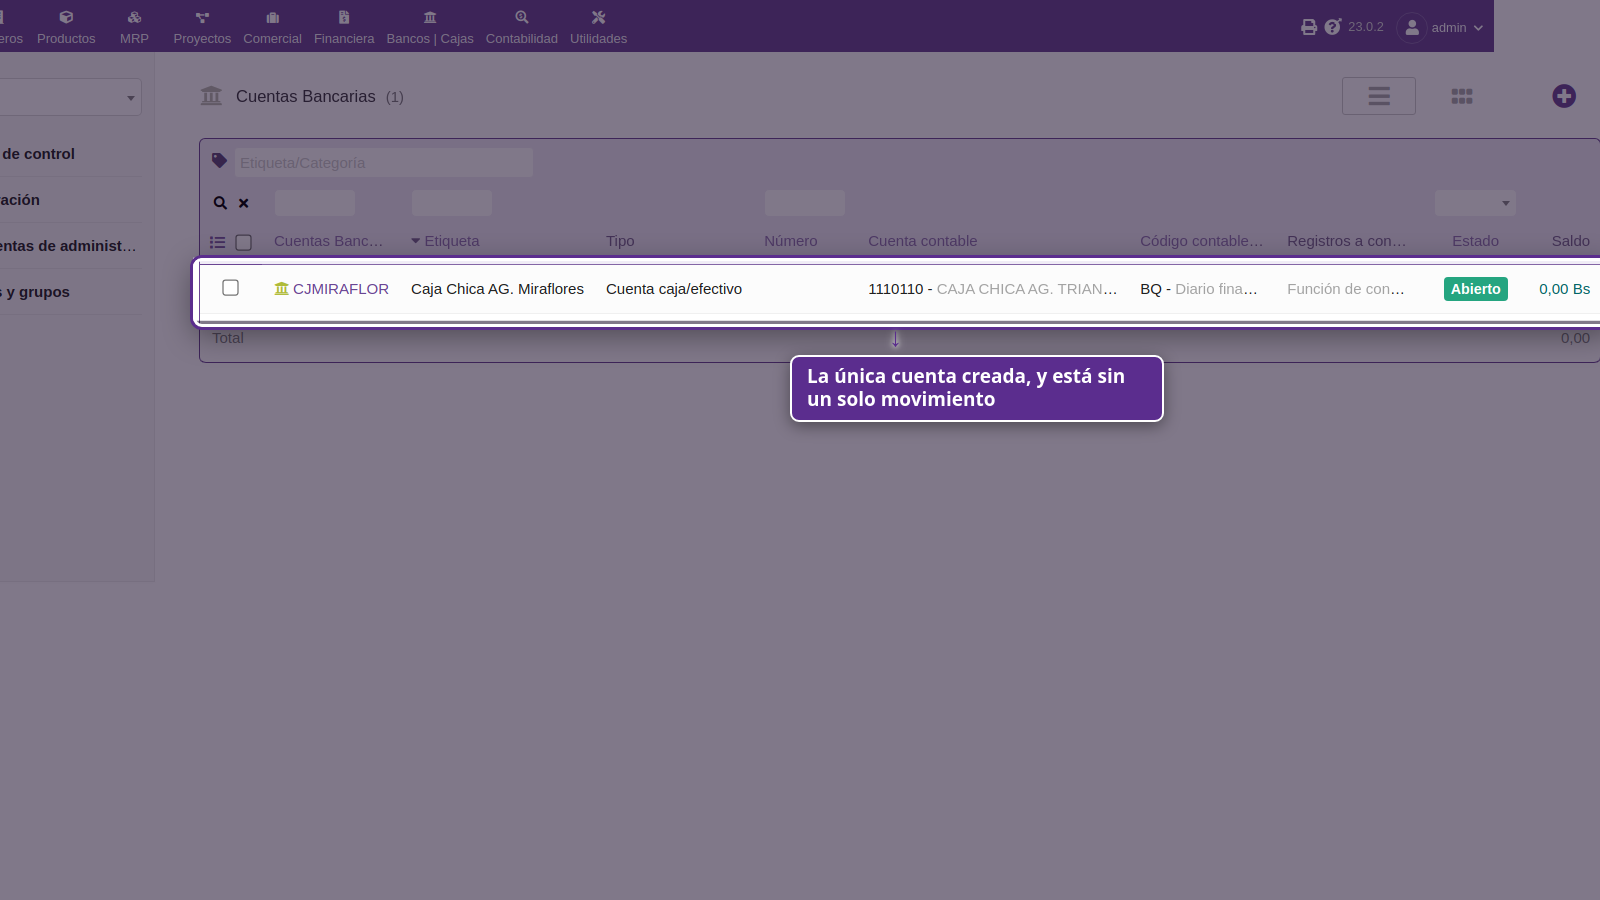
Dolibarr distingue dos tipos de cuenta:
| Tipo | Para qué |
|---|---|
| Cuenta corriente | Un banco de verdad: tiene extracto y se concilia |
| Caja (efectivo) | Plata en mano. CJMIRAFLOR está creada así |
Cada cuenta tiene que tener asignada su cuenta contable para que los movimientos lleguen al libro. Si no la tiene, se registran en el módulo de bancos y no aparecen en la contabilidad.
Conciliación bancaria
Sección titulada «Conciliación bancaria»Conciliar es comparar, línea por línea, el extracto que manda el banco contra lo que dicen los libros, y explicar cada diferencia.
Bancos | Cajas → Registros bancarios
Las diferencias normales son cuatro:
| Diferencia | Qué es |
|---|---|
| Cheques girados y no cobrados | Ya salieron del libro, todavía no del banco |
| Depósitos en tránsito | Ya entraron al libro, el banco los acredita al día siguiente |
| Cargos del banco | Comisiones, mantenimiento, ITF: están en el extracto y no en el libro |
| Notas de crédito | Intereses ganados, cobranzas que hizo el banco |
Las dos primeras se explican y se dejan pendientes. Las dos últimas hay que contabilizarlas: son gastos e ingresos reales que el libro todavía no tiene.
Arqueo de caja
Sección titulada «Arqueo de caja»Arquear es contar la plata que hay y compararla contra el saldo del libro.
- Contar el efectivo físico, por agencia
- Sumar los vales y comprobantes que todavía no se rindieron
- Comparar contra el saldo de
1110106de esa agencia, en el Libro Mayor filtrando por subcuenta
| Resultado | Qué significa | Qué se hace |
|---|---|---|
| Coinciden | Todo bien | Se firma el acta y se archiva |
| Falta plata | Faltante de caja | Se carga como cuenta por cobrar al responsable, no como gasto |
| Sobra plata | Sobrante de caja | Se carga como otro ingreso |
El arqueo se hace por sorpresa y lo firma quien arquea y quien tiene la caja. Un arqueo avisado no comprueba nada.
Con qué se relaciona
Sección titulada «Con qué se relaciona»- La caja se llena sola desde Breick → Las ventas entran solas
- Los gastos chicos que salen de caja → Rendición de caja chica
- Cómo se carga el asiento → Cargar un asiento manual