Los otros dos estados y las notas
Qué se presenta al SIN
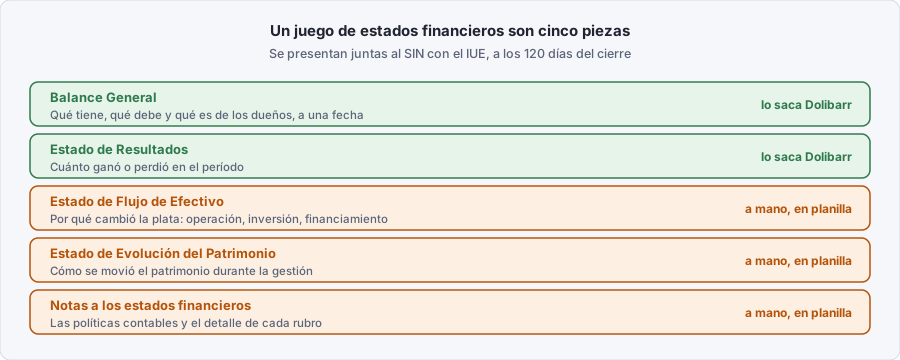
Sección titulada «Qué se presenta al SIN»Un juego de estados financieros completo son cinco piezas, no dos:
| Estado | ¿Lo saca Dolibarr? |
|---|---|
| Balance General | Sí, con los grupos BO |
| Estado de Resultados | Sí, con los grupos BO |
| Estado de Flujo de Efectivo | No |
| Estado de Evolución del Patrimonio | No |
| Notas a los estados financieros | No |
Cómo se arman entonces
Sección titulada «Cómo se arman entonces»En planilla, con los datos del sistema. No hay atajo, y no es un problema: son estados que se construyen comparando dos balances, no listando movimientos.
Lo que hace falta sacar de Dolibarr:
- El Balance de Comprobación al cierre y al cierre anterior — exportado a CSV
- El Libro Mayor de las cuentas de patrimonio y de las de efectivo
Estado de Flujo de Efectivo
Sección titulada «Estado de Flujo de Efectivo»Explica por qué cambió la plata entre el principio y el final de la gestión. No cuánta hay: por qué cambió.
Se separa en tres partes, y esa separación es la que tiene valor:
| Actividad | Qué entra ahí |
|---|---|
| Operación | Lo que genera el negocio: cobros de ventas, pagos a proveedores, sueldos, impuestos |
| Inversión | Compra y venta de activos fijos |
| Financiamiento | Préstamos que entran y se pagan, aportes de capital, dividendos |
Para INCADEX, hoy, hay un problema previo
Sección titulada «Para INCADEX, hoy, hay un problema previo»El flujo de operación se arma con los cobros, y acá las cuentas por cobrar nunca bajan: Bs 3.393.330,86 al Debe y casi nada al Haber. Lo mismo con la caja, que solo sube. Mientras eso siga así, el flujo de efectivo que salga no va a describir la realidad. Ver Registrar el cobro de una venta a crédito y Bancos, depósitos y arqueo de caja.
Estado de Evolución del Patrimonio
Sección titulada «Estado de Evolución del Patrimonio»Muestra cómo se movió el patrimonio durante la gestión: con qué saldo empezó cada cuenta, qué le entró, qué le salió, y con qué saldo terminó.
| Concepto | Capital | Reservas | Resultados acumulados | Resultado de la gestión |
|---|---|---|---|---|
| Saldo al inicio | ||||
| Aportes de capital | ||||
| Constitución de reservas | ||||
| Ajuste por inflación (AITB) | ||||
| Resultado de la gestión | ||||
| Distribución de dividendos | ||||
| Saldo al cierre |
El ajuste por inflación toca este estado directamente: el AITB del patrimonio
va a las cuentas 3110801 y 3110901, y esa línea tiene que aparecer acá.
Para INCADEX, hoy
Sección titulada «Para INCADEX, hoy»El patrimonio está en cero: la clase 3 no tiene ni un movimiento. Un estado de evolución del patrimonio que arranca en cero y termina en cero no dice nada. Este estado nace recién con el asiento de apertura.
Las notas
Sección titulada «Las notas»Son el texto que acompaña los números. Lo mínimo que llevan:
- Actividad de la empresa y marco legal
- Políticas contables: cómo se valúa el inventario, qué método de depreciación se usa, cómo se hace el ajuste por inflación
- Detalle de las cuentas importantes: composición del activo fijo, de las deudas, de las cuentas por cobrar
- Hechos posteriores al cierre que cambien la lectura de los números
- Contingencias: juicios, garantías otorgadas