Cierre de cuentas de resultado
Las cuentas de ingresos (4) y de gastos y costos (5 y 6) miden el período. Cuando el período termina, tienen que quedar en cero para que la gestión siguiente empiece limpia. Su saldo se traslada al resultado del ejercicio.
Las cuentas de activo (1), pasivo (2) y patrimonio (3) no se cierran: sus saldos pasan a la gestión siguiente tal cual.
El asiento de cierre
Sección titulada «El asiento de cierre»Se carga al 31 de marzo, en el diario OD, referencia CIERRE-2027. Se invierte el saldo de
cada cuenta de resultado:
| Cuenta | Nombre | Debe | Haber |
|---|---|---|---|
| 41101 | VENTAS | 11.426.870,29 | |
| 5210201 | ENERGIA ELECTRICA — adm. | 45.870,00 | |
| 6110201 | ENERGIA ELECTRICA — planta | 280.000,00 | |
| … | (todas las cuentas 5 y 6) | … | |
| 3110402 | RESULTADO DEL EJERCICIO | 3.841.194,11 |
Los ingresos, que tenían saldo acreedor, se debitan. Los gastos, que tenían saldo deudor, se
acreditan. La diferencia queda en 3110402 RESULTADOS DEL EJERCICIO.
Después: pasar el resultado a acumulados
Sección titulada «Después: pasar el resultado a acumulados»En la gestión siguiente, una vez aprobado por los socios, el resultado del ejercicio pasa a resultados acumulados (y a reserva legal si corresponde):
| Cuenta | Nombre | Debe | Haber |
|---|---|---|---|
| 3110402 | RESULTADOS DEL EJERCICIO | 3.841.194,11 | |
| 3110201 | RESERVA LEGAL (5%) | 192.059,71 | |
| 3110401 | RESULTADOS ACUMULADOS | 3.649.134,40 |
La herramienta de Dolibarr
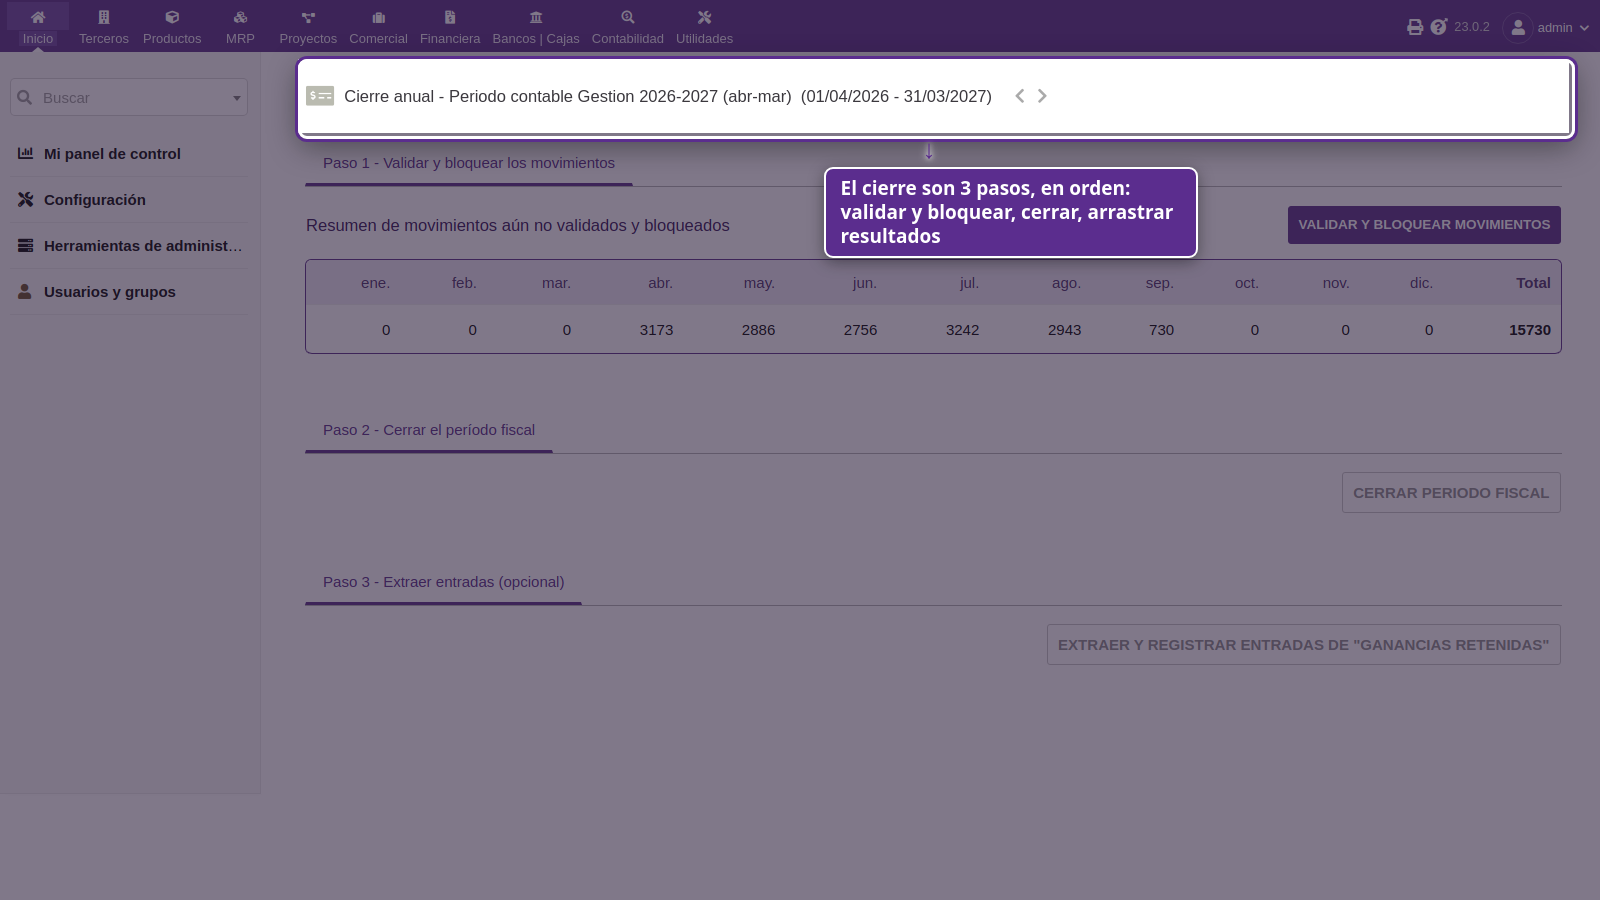
Sección titulada «La herramienta de Dolibarr»Contabilidad → Cierre. Dolibarr tiene una pantalla de cierre de gestión que valida los asientos y bloquea el período. Antes de usarla:
- Todos los ajustes del cierre cargados (depreciación, AITB, IUE)
- Balance de Comprobación cuadrado
- Estados financieros revisados y aprobados
Abrir la gestión siguiente
Sección titulada «Abrir la gestión siguiente»Contabilidad → Configuración → Años fiscales: crear el período 1 de abril al 31 de marzo siguiente. Los saldos de activo, pasivo y patrimonio pasan solos.