Dar de alta un activo fijo
Qué es un activo fijo y qué no
Sección titulada «Qué es un activo fijo y qué no»Un activo fijo es un bien que la empresa usa más de un año para trabajar: una máquina, un vehículo, una computadora, el edificio. No se compra para venderlo.
| Es activo fijo | No es activo fijo |
|---|---|
| Una envasadora de Bs 80.000 | La materia prima que envasa |
| Una camioneta de reparto | El combustible que consume |
| Las computadoras de oficina | Los útiles de escritorio |
Cómo se compra
Sección titulada «Cómo se compra»La compra entra como factura de compra normal, pero ventilada a una cuenta de activo (clase 1), no a una de gasto:
| Cuenta | Debe | Haber | |
|---|---|---|---|
| 1210301 | VALOR DE ADQUISICION MAQ.Y EQUIPO | 69.600,00 | |
| 1120701 | IVA CRÉDITO FISCAL | 10.400,00 | |
| 2110101 | CUENTAS POR PAGAR | 80.000,00 |
Las cuentas de activo fijo que ya existen
Sección titulada «Las cuentas de activo fijo que ya existen»Todas cuelgan de 121 PROPIEDAD PLANTA Y EQUIPO (AC.FIJO). Cada bien tiene dos cuentas: una
para lo que costó y otra para lo que se lleva depreciado.
| Bien | Valor de adquisición | Depreciación acumulada |
|---|---|---|
| Terrenos | 1210101 |
— (no se deprecian) |
| Edificaciones y construcciones | 1210201 |
1210202 |
| Maquinaria y equipo | 1210301 |
1210302 |
| Vehículos | 1210401 |
1210402 |
| Herramientas | 1210501 |
1210502 |
| Muebles y enseres | 1210601 |
1210602 |
| Equipo de oficina | 1210701 |
1210702 |
| Equipos de computación | 1210801 |
1210802 |
Además hay cuentas para lo que todavía no está en uso, y que no se deprecia hasta que lo esté:
1211001 maquinaria en tránsito, 1211101 construcciones en proceso, 1211102 instalaciones en
proceso.
Qué entra en el costo del activo
Sección titulada «Qué entra en el costo del activo»Todo lo que hizo falta para dejarlo funcionando, no solo el precio:
- El precio de compra sin IVA
- Flete y seguro hasta la planta
- Instalación y montaje
- Aranceles de importación
Lo que no entra: la capacitación del personal, el mantenimiento posterior, y el IVA (que va a crédito fiscal).
Darlo de alta en el sistema
Sección titulada «Darlo de alta en el sistema»Contabilidad → Activos → Nuevo activo
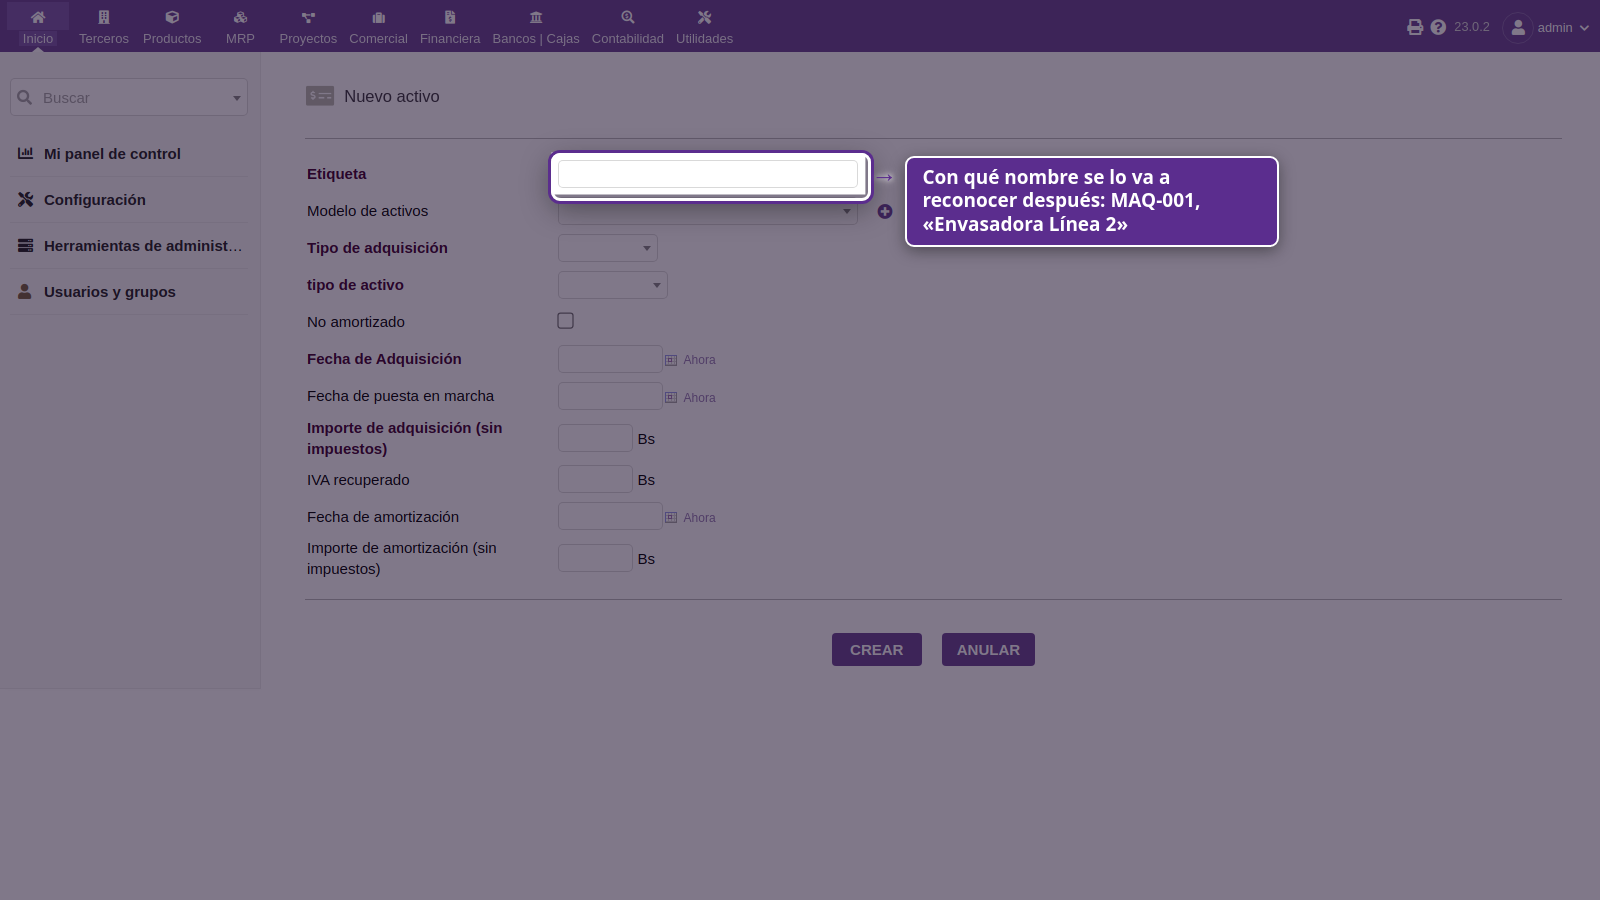
Lo que hay que cargar:
| Campo | Qué va |
|---|---|
| Etiqueta | Cómo se lo va a reconocer después: «Envasadora Línea 2» |
| Modelo de activos | De dónde salen el método y los años de vida útil — ver abajo |
| Tipo de adquisición y tipo de activo | Clasificación |
| Fecha de adquisición | La de la factura |
| Fecha de puesta en marcha | Desde cuándo se usa; es desde cuándo se deprecia |
| Importe de adquisición (sin impuestos) | El costo completo, sin IVA |
| IVA recuperado | El crédito fiscal de esa compra |
Cuando se vende o se da de baja
Sección titulada «Cuando se vende o se da de baja»No alcanza con sacarlo de la lista. Hay que dar de baja el costo y su depreciación acumulada a la vez, y reconocer la ganancia o la pérdida:
| Cuenta | Debe | Haber | |
|---|---|---|---|
| 1110106 | CAJA M/NAL. lo que se cobró | 15.000,00 | |
| 1210302 | DEP.ACUM.MAQUINARIA Y EQUIPO toda la del bien | 60.000,00 | |
| 1210301 | VALOR DE ADQUISICION MAQ.Y EQUIPO el costo original | 69.600,00 | |
| 4xxxxxx | Ganancia en venta de activo fijo | 5.400,00 |
Si el resultado da al revés, es pérdida y va al Debe, en una cuenta de gasto.
Con qué se relaciona
Sección titulada «Con qué se relaciona»- El desgaste anual → Depreciación del activo fijo
- El ajuste por inflación del activo → AITB / UFV
- Los activos que ya existían antes del sistema → Asiento de apertura